Pourquoi un dossier sans CDI demande plus de préparation
Le contrat à durée indéterminée n’est pas une condition légale pour emprunter. C’est un repère commode pour la banque : il lui laisse penser que vos revenus continueront à tomber pendant les 20 ou 25 ans du prêt. Sans CDI, elle doit se faire une idée autrement, à partir de votre parcours.
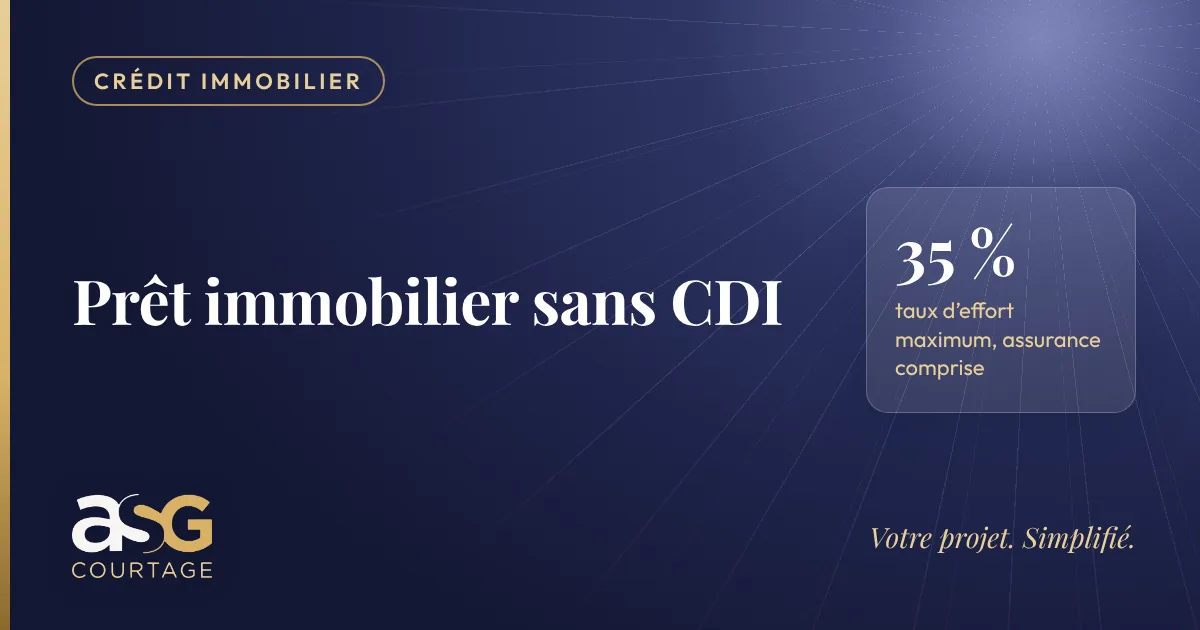
Le contexte de 2026 n’aide pas les profils atypiques. Les taux remontent depuis juin : le taux moyen mesuré par l’Observatoire Crédit Logement/CSA atteint 3,40 % en septembre 2026. Et les normes du Haut Conseil de stabilité financière (HCSF), maintenues en mars 2026, plafonnent le taux d’effort à 35 % des revenus, assurance comprise, pour une durée de 25 ans au maximum (27 ans dans certains cas de différé, par exemple en VEFA).
Les banques disposent d’une marge : 20 % de leur production trimestrielle peut sortir de ces normes, en priorité pour la résidence principale et les primo-accédants. Cette marge se réserve aux dossiers jugés les plus solides. Un profil sans CDI a donc intérêt à cocher toutes les autres cases.
CDD, intérim, contractuel : ce que la banque veut voir
Pour un salarié en contrat court, la question n’est pas « avez-vous un CDI ? » mais « vos revenus sont-ils réguliers ? ». La banque regarde :
- l’ancienneté dans votre métier ou votre secteur, plus que dans votre poste actuel ;
- la succession de vos contrats : renouvellements, réembauches chez le même employeur, peu de périodes sans activité ;
- pour l’intérim, le cumul des missions sur les 12 à 24 derniers mois, justifié par vos bulletins de salaire et vos avis d’imposition ;
- la tenue de vos comptes : pas de découvert, une épargne qui progresse, peu de crédits à la consommation.
En pratique, beaucoup d’établissements attendent environ deux ans d’activité régulière, mais il n’existe aucune règle publique commune : chaque banque fixe sa politique. Un CDD dans la fonction publique, un contrat de longue durée ou une promesse d’embauche écrite rassurent davantage qu’une suite de missions courtes.
Emprunter à deux change la donne
Si votre conjoint, ou toute autre personne qui achète avec vous, est en CDI, la banque s’appuie d’abord sur ses revenus et considère les vôtres comme un complément. Vous n’avez pas besoin d’être mariés ou pacsés pour emprunter ensemble, mais vous serez en principe tenus solidairement du remboursement. Notre article sur le fait d’acheter et emprunter à plusieurs détaille les montages possibles.
Avant de visiter, demandez une étude de financement sur la base de la moyenne de vos revenus des deux ou trois dernières années : vous saurez quel budget défendre et quelles pièces manquent encore au dossier.
Indépendants et professions libérales : les bilans d’abord
Micro-entrepreneur, artisan, commerçant, gérant ou profession libérale : la banque ne regarde pas vos bulletins de paie mais votre revenu net imposable tiré de l’activité. Elle demande généralement les trois derniers bilans ou déclarations de résultats et en fait une moyenne. Une activité stable ou en progression est préférable à une année exceptionnelle suivie d’une baisse.
Avec moins de trois ans d’activité, le dossier se complique. Certaines banques acceptent deux exercices complétés par un prévisionnel, surtout si vous exercez déjà le même métier auparavant comme salarié. Pensez à demander à votre expert-comptable le revenu exact déclaré : c’est souvent bien moins que le chiffre d’affaires, et c’est ce montant que la banque retiendra.
Les professionnels de santé ont des règles un peu à part, que nous détaillons dans notre article sur l’accès au crédit immobilier des professionnels de santé.
Votre projet. Simplifié.
Un seul interlocuteur pour comparer les banques, négocier votre taux et votre assurance.
Les leviers qui rendent un dossier solide
Un apport, même modeste
L’apport couvre au minimum les frais de notaire et de garantie. Dans l’ancien, comptez environ 7 à 8 % du prix en frais de notaire, contre 2 à 3 % dans le neuf. Sans CDI, un apport plus large réduit le montant emprunté et donc le risque pour la banque. Notre guide pour calculer son apport personnel vous aide à fixer un objectif.
Une épargne de précaution
Quelques mois de mensualités disponibles sur un livret montrent que vous pouvez traverser une période sans contrat. C’est un argument très concret.
Les aides à l’accession
Le prêt à taux zéro ne demande aucun type de contrat : il dépend de vos revenus, de la zone, du logement et du fait de ne pas avoir été propriétaire de votre résidence principale depuis deux ans. Depuis le 1er avril 2025, il finance le neuf (appartement ou maison) dans toutes les zones, et l’ancien avec travaux en zones B2 et C, jusqu’au 31/12/2027. En réduisant le prêt principal, il allège le dossier. Faites le test avec notre simulateur PTZ.
Une assurance emprunteur bien choisie
La loi Lemoine supprime le questionnaire de santé si la part assurée ne dépasse pas 200 000 € par personne et que le prêt se termine avant vos 60 ans. Vous pouvez aussi changer d’assurance à tout moment après la signature.
Préparer sa demande étape par étape
- Rassemblez deux à trois ans de justificatifs : contrats, bulletins, avis d’imposition, bilans ou attestations de chiffre d’affaires.
- Soignez vos trois derniers relevés de compte : pas de découvert, pas de paris en ligne, des virements réguliers vers l’épargne.
- Calculez votre budget réel à partir de la moyenne de vos revenus, pas du meilleur mois. Notre simulateur de capacité d’emprunt donne un premier ordre de grandeur.
- Ciblez les banques adaptées : toutes n’ont pas la même lecture des contrats courts ou des revenus indépendants.
- Anticipez les délais : un dossier atypique demande souvent plus d’échanges, prévoyez de la marge dans la condition suspensive du compromis.
Un courtier inscrit à l’ORIAS connaît la politique de chaque partenaire et sait présenter un parcours non linéaire. La loi lui interdit de percevoir une rémunération avant le déblocage des fonds.
Questions fréquentes
Peut-on obtenir un prêt immobilier en CDD ?
Combien d’années d’activité faut-il pour emprunter en indépendant ?
Un intérimaire peut-il bénéficier du PTZ ?
Sources
- Réponse ministérielle, JO AN 09/01/2024 — normes du HCSF
- Empruntis — Le HCSF maintient ses règles (mars 2026)
- Meilleurtaux — Taux moyen à 3,40 % en septembre 2026
- Stop-loyer — PTZ et prêt immobilier en CDD ou intérim (2026)
- Fiche pratique FPI — Le prêt à taux zéro (déc. 2025)
- Selectra — Loi Lemoine et questionnaire de santé
- Magnolia — Prêt immobilier en CDD
Publié le 26 juin 2019 · mis à jour le 27 octobre 2026.

Nos articles sont préparés à partir de sources officielles et de données de marché, puis relus par un courtier avant publication.
 Relu par Kevin Guez, Directeur Associé · ORIAS n° 11060488