Ce que prévoit la mobilité bancaire
Instauré par la loi Macron et en vigueur depuis février 2017, le service d’aide à la mobilité bancaire oblige la nouvelle banque à organiser le transfert de vos opérations récurrentes, sans frais pour vous. Vous n’avez plus à prévenir vous-même votre employeur, l’administration fiscale, la CAF ou vos fournisseurs : la banque d’arrivée s’en charge.
Le service concerne le compte de dépôt d’un particulier. Les comptes professionnels n’en relèvent pas.
Pourquoi changer de banque ?
Les raisons sont variées : des frais de tenue de compte ou de carte jugés trop élevés, un service client peu disponible, un déménagement, ou l’envie de regrouper ses comptes après une mise en couple. Pour un projet immobilier, changer de banque est aussi parfois la conséquence directe d’une offre de prêt obtenue ailleurs. Dans tous les cas, la démarche n’a plus rien d’un parcours du combattant : l’essentiel se règle avec la banque d’arrivée, et vous n’avez en principe plus besoin de contacter l’ancienne pour transférer vos opérations courantes.
Les étapes et les délais
Tout commence par un mandat de mobilité bancaire signé avec la nouvelle banque, accompagné du RIB de l’ancien compte. Dans ce mandat, vous indiquez notamment si vous souhaitez clôturer l’ancien compte et à quelle date.
- Sous 2 jours ouvrés, la nouvelle banque demande à l’ancienne la liste de vos opérations.
- Sous 5 jours ouvrés, l’ancienne banque transmet les prélèvements, virements réguliers et chèques non débités des 13 derniers mois.
- Sous 5 jours ouvrés, la nouvelle banque informe vos créanciers et vos débiteurs (employeur, organismes sociaux) de vos nouvelles coordonnées.
- Ceux-ci disposent ensuite de 10 jours ouvrés pour les prendre en compte.
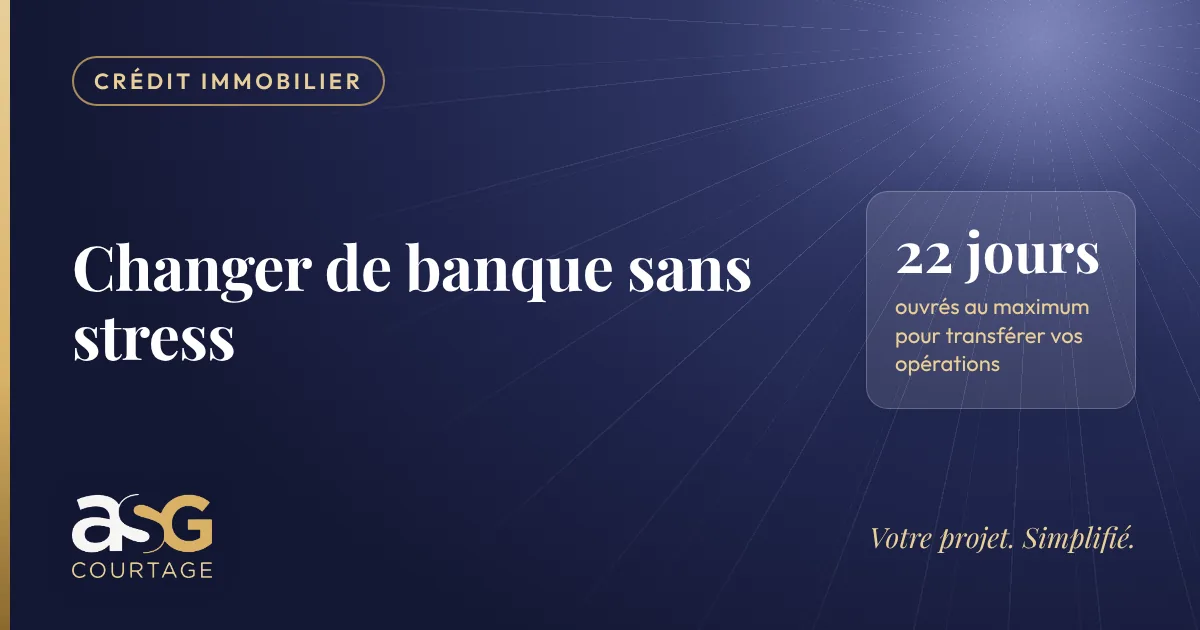
Au total, l’opération dure 22 jours ouvrés au maximum. La banque d’arrivée vous remet ensuite la liste des opérations mises à jour et des chèques encore en circulation.
Ce que vous avez encore à faire
Le service ne repère que les opérations récurrentes, c’est-à-dire présentées au moins deux fois par le même émetteur sur la période. Un paiement annuel unique, comme certaines cotisations d’assurance ou d’association, peut donc passer entre les mailles. De même, pensez à mettre à jour vos coordonnées bancaires sur les sites où vous payez par carte enregistrée : ce ne sont pas des prélèvements, ils ne sont pas transférés.
Ne clôturez l’ancien compte qu’après avoir vérifié sur deux mois que tous les prélèvements et virements arrivent bien sur le nouveau, et laissez-y une petite provision le temps que les derniers chèques soient débités.
Ce que le service ne couvre pas
La mobilité bancaire porte uniquement sur les flux du compte courant. Restent en dehors :
- les livrets réglementés (Livret A, LDDS, LEP) et le PEL, à clôturer ou à transférer séparément ;
- l’assurance-vie et les comptes-titres ;
- les crédits en cours, notamment le prêt immobilier ;
- les comptes professionnels.
Pendant la transition, gardez une provision suffisante sur l’ancien compte. Des chèques émis avant le changement peuvent encore être présentés, et un prélèvement oublié pourrait être rejeté. Évitez donc de clôturer trop vite l’ancien compte.
Changer de banque avec un crédit immobilier en cours
Votre prêt immobilier ne suit pas automatiquement. Deux situations sont possibles :
- vous gardez le prêt dans l’ancienne banque : il faut alors y conserver un compte pour le prélèvement des échéances, alimenté par virement depuis la nouvelle banque. Vérifiez au préalable que votre offre de prêt ne contient pas d’engagement de domiciliation lié à un avantage de taux, qui pourrait être remis en cause ;
- vous faites racheter le prêt par la nouvelle banque : c’est une opération de crédit à part entière, avec un nouveau contrat, une garantie et parfois des indemnités de remboursement anticipé. Notre article sur le rachat de crédit détaille les coûts à prévoir.
L’assurance emprunteur, elle, peut être changée indépendamment de la banque, à tout moment, grâce à la loi Lemoine.
Votre projet. Simplifié.
Un seul interlocuteur pour comparer les banques, négocier votre taux et votre assurance.
Changer de banque pour obtenir son prêt
Beaucoup d’emprunteurs ouvrent un compte dans la banque qui leur accorde leur crédit immobilier. Les établissements demandent souvent la domiciliation des revenus en contrepartie de bonnes conditions. Ce n’est pas une obligation légale : c’est un point de la négociation, qui doit figurer clairement dans l’offre de prêt. Nous détaillons ce sujet dans notre article sur la domiciliation des revenus.
Dans ce cas, la mobilité bancaire simplifie la bascule une fois le prêt signé. Avant de vous engager, comparez les frais de tenue de compte et de carte de la nouvelle banque : sur la durée d’un crédit, ils pèsent dans le coût global. Pour estimer d’abord votre budget, utilisez notre simulateur de capacité d’emprunt.
Les bons réflexes avant de partir
- Listez vos prélèvements ponctuels ou annuels, qui peuvent échapper au relevé des 13 mois (taxe foncière mensualisée récemment, abonnements annuels).
- Prévenez vous-même les personnes qui vous versent de l’argent ponctuellement : seules les opérations récurrentes sont repérées.
- Récupérez vos relevés et documents avant la clôture : ils vous seront demandés pour tout futur dossier de prêt.
- Soldez les autorisations de découvert et vérifiez qu’aucun frais n’est en attente.
Changer de banque juste avant une demande de prêt ?
Les banques étudient vos relevés de compte des derniers mois pour apprécier votre gestion : découverts, incidents, capacité d’épargne. Un compte tout juste ouvert offre peu d’historique, ce qui oblige à fournir aussi les relevés de l’ancien établissement. Ce n’est pas un obstacle, mais mieux vaut éviter de multiplier les changements pendant la préparation du dossier, et garder des comptes bien tenus des deux côtés.
Si votre changement s’inscrit dans un projet d’achat, ASG Courtage peut vous aider à arbitrer entre les offres de prêt et les conditions bancaires associées.
Questions fréquentes
Changer de banque est-il payant ?
Combien de temps prend un changement de banque ?
Mon crédit immobilier est-il transféré dans la nouvelle banque ?
Sources
- Fortuneo — Guide de la mobilité bancaire
- Moneyvox — Domiciliation bancaire et prêt immobilier (MAJ 06/05/2026)
- ANIL — Loi PACTE et domiciliation des revenus
Publié le 14 février 2017 · mis à jour le 27 octobre 2026.

Nos articles sont préparés à partir de sources officielles et de données de marché, puis relus par un courtier avant publication.
 Relu par Kevin Guez, Directeur Associé · ORIAS n° 11060488