Pourquoi le 25 ans est devenu la norme
La durée moyenne des crédits immobiliers atteignait 252 mois, soit 21 ans, en septembre 2026 selon l’Observatoire Crédit Logement/CSA, un niveau record. En août, les prêts de 25 ans et plus représentaient 49,3 % de la production.
L’explication est mécanique. Les prix restent élevés au regard des revenus, les taux remontent depuis juin 2026 et le taux d’endettement est plafonné à 35 %. Pour beaucoup d’acheteurs, et notamment les primo-accédants, étirer la durée est le seul moyen de faire entrer la mensualité sous ce plafond. Le détail de ce cadre figure dans notre article sur les règles du HCSF.
Le contexte de taux renforce cette tendance. Après une période de stabilité entre février et mai, la moyenne est passée de 3,16 % en décembre 2025 à 3,40 % en septembre 2026, dans le sillage de la hausse des taux de la BCE et de l’OAT à 10 ans. Chaque hausse réduit le capital finançable à mensualité égale : allonger la durée permet d’absorber une partie de ce choc, sans le faire disparaître.
Ce que le HCSF autorise : 25 ans, parfois 27
Depuis 2022, une banque ne peut pas accorder de crédit immobilier sur plus de 25 ans, sauf dans le cadre de ses dérogations limitées à 20 % de sa production. Une exception prévoit 27 ans lorsque l’entrée dans le logement est différée :
- achat sur plan (VEFA) ou construction ;
- achat dans l’ancien avec des travaux d’au moins 10 % du coût total.
Les deux années supplémentaires prennent la forme d’un différé d’amortissement, limité à la durée réelle du décalage : pendant les travaux ou la construction, vous ne remboursez pas encore le capital. Le remboursement proprement dit s’étale ensuite sur 25 ans. C’est une souplesse précieuse pour éviter de payer en même temps un loyer et une mensualité pleine pendant le chantier.
Demandez systématiquement deux simulations, sur 20 et sur 25 ans : l’écart de coût total vous dira si le confort de la mensualité vaut le prix payé. Et négociez l’absence d’indemnités de remboursement anticipé, utile sur une durée longue.
15, 20 ou 25 ans : le comparatif chiffré
Prenons un emprunt de 200 000 € aux taux moyens relevés en août 2026 par l’Observatoire Crédit Logement/CSA (hors assurance, montants arrondis).
| Durée | Taux moyen | Mensualité | Coût des intérêts |
|---|---|---|---|
| 15 ans | 3,14 % | 1 395 € | 51 000 € |
| 20 ans | 3,27 % | 1 136 € | 72 700 € |
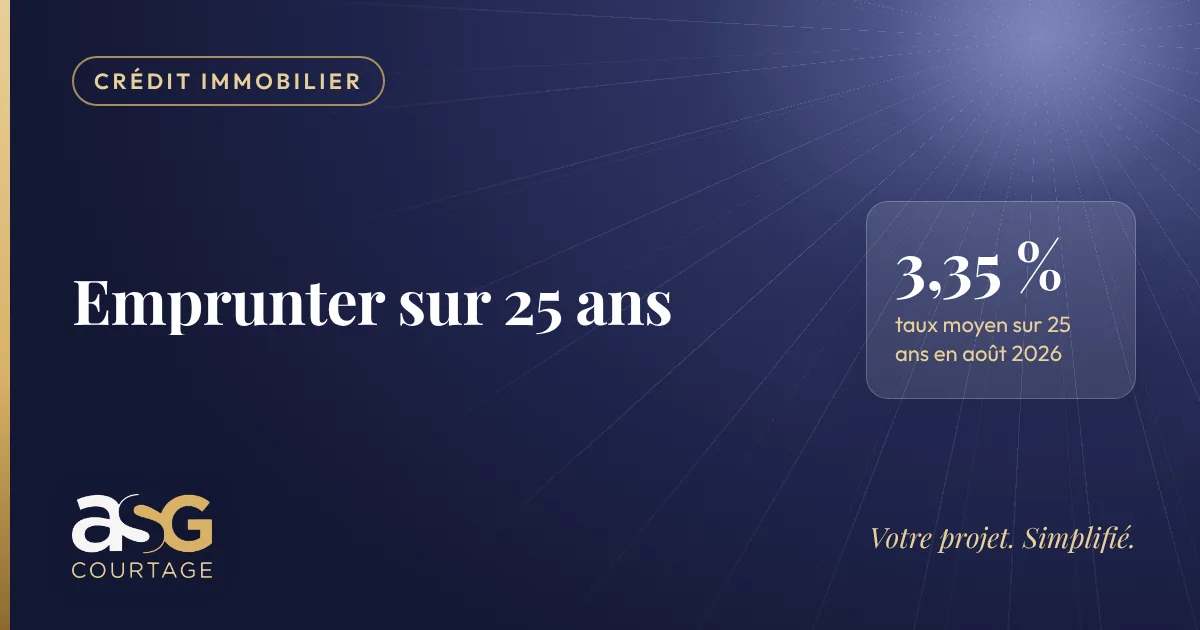
| 25 ans | 3,35 % | 985 € | 95 600 € |
Passer de 20 à 25 ans abaisse la mensualité d’environ 151 € par mois, mais augmente le coût des intérêts d’environ 22 800 €. Il faut y ajouter l’assurance emprunteur, payée cinq années de plus : avec un contrat à 0,30 % par an du capital, cela représente 3 000 € supplémentaires.
Lu dans l’autre sens : avec une mensualité de 1 136 €, on emprunte 200 000 € sur 20 ans, mais environ 230 000 € sur 25 ans. C’est tout l’intérêt de la durée longue pour accéder à une pièce de plus ou à un meilleur emplacement. Pour tester vos propres chiffres, utilisez le simulateur de mensualité.
Les avantages d’une durée longue
- Une mensualité plus légère, qui préserve votre reste à vivre et votre capacité d’épargne.
- Un budget plus élevé à revenus égaux, souvent décisif pour un premier achat.
- Un dossier qui passe sous les 35 % alors qu’il serait refusé sur 20 ans.
- De la marge pour l’avenir : vous pourrez rembourser par anticipation si vos revenus progressent ou si vous recevez une somme importante.
Ce dernier point mérite attention. Le remboursement anticipé est toujours possible, en tout ou en partie. Si le contrat prévoit des indemnités de remboursement anticipé, elles sont plafonnées par la loi au plus faible de deux montants : six mois d’intérêts sur la somme remboursée, ou 3 % du capital restant dû. Elles sont exclues lorsque la vente du logement fait suite à une mutation professionnelle, à une perte d’emploi subie ou à un décès. Une durée longue assortie d’une clause sans indemnités devient ainsi un choix souple : vous empruntez sur 25 ans pour la sécurité, et vous raccourcissez quand vous le pouvez.
Pour un investisseur, une mensualité plus faible améliore aussi l’équilibre entre loyer perçu et remboursement, ce qui limite l’effort d’épargne mensuel.
Votre projet. Simplifié.
Un seul interlocuteur pour comparer les banques, négocier votre taux et votre assurance.
Les limites à connaître
- Un coût total plus élevé, à la fois en intérêts et en assurance.
- Un taux un peu plus haut : les banques facturent la durée, l’écart étant de quelques centièmes à quelques dixièmes de point.
- Un capital remboursé plus lentement : en début de prêt, les mensualités servent surtout à payer des intérêts. En cas de revente rapide, le capital restant dû est plus important, ce qui réduit le produit net de la vente. Le tableau d’amortissement montre cette répartition année par année.
- L’âge en fin de prêt : un crédit de 25 ans souscrit à 45 ans se termine à 70 ans, ce qui renchérit l’assurance et peut compliquer l’acceptation.
Bien choisir sa durée
La bonne durée est la plus courte compatible avec une mensualité confortable. Quelques repères :
- Calculez d’abord votre budget sur 20 ans. S’il suffit pour le bien visé, le gain sur le coût total est réel.
- Si votre taux d’effort dépasse 35 % sur 20 ans, comparez 22, 23 ou 25 ans : les durées intermédiaires existent.
- Dans le neuf, renseignez-vous sur le différé jusqu’à 27 ans, qui peut alléger la période de construction.
- Gardez un œil sur l’assurance : sur une durée longue, un contrat moins cher pèse fortement sur le coût final.
Notre article pour calculer votre capacité d’emprunt détaille la méthode pour fixer le montant de départ.
Questions fréquentes
Peut-on emprunter sur 30 ans en France ?
Quel est le taux moyen sur 25 ans en ce moment ?
Vaut-il mieux emprunter sur 20 ou 25 ans ?
Sources
- Observatoire Crédit Logement/CSA — Tableau de bord août 2026
- Meilleurtaux — Crédit immobilier : taux à 3,40 % et durées record
- Assemblée nationale — Réponse ministérielle sur les normes du HCSF (JO 09/01/2024)
- Meilleurtaux — Remboursement anticipé de prêt immobilier : calcul et indemnités
- Auguste Patrimoine — Hausse des taux de la BCE en septembre 2026
- MySweetImmo — Taux du crédit immobilier en septembre 2026
Publié le 19 mars 2018 · mis à jour le 27 octobre 2026.

Nos articles sont préparés à partir de sources officielles et de données de marché, puis relus par un courtier avant publication.
 Relu par Kevin Guez, Directeur Associé · ORIAS n° 11060488