Le taux d’usure, un plafond de protection
Le taux d’usure, ou seuil de l’usure, est le taux maximal auquel un établissement peut prêter de l’argent. Au-delà, le prêt est dit usuraire, et il est interdit. Le mécanisme protège les emprunteurs contre des crédits excessivement chers, qui les mettraient en difficulté.
Il existe un seuil par catégorie de prêt : crédits immobiliers selon leur durée et leur type de taux, prêts relais, crédits à la consommation selon leur montant. Un même dossier ne se compare donc qu’au seuil de sa propre catégorie.
Comment il est calculé et publié
La Banque de France relève chaque trimestre le taux effectif moyen pratiqué par les établissements de crédit pour chaque catégorie de prêt. Elle le majore d’un tiers : le résultat devient le taux d’usure du trimestre suivant, publié au Journal officiel.
Pendant la période de hausse rapide des taux de 2023, la publication était devenue mensuelle à titre transitoire. Ce régime d’exception a pris fin : le rythme est redevenu trimestriel. Les seuils en vigueur ont été publiés au Journal officiel du 26 septembre 2026 ; les prochains le seront fin décembre 2026 pour le premier trimestre 2027.
Ce décalage explique un phénomène bien connu : quand les taux de marché montent vite, le seuil, qui reflète le passé, peut se retrouver trop proche des taux proposés et bloquer des dossiers.
Si une banque vous annonce un refus « pour usure », demandez le détail du TAEG : dans la majorité des cas, c’est l’assurance qui fait déborder le calcul, et une délégation bien choisie suffit à débloquer le dossier.
Les seuils applicables au 4e trimestre 2026
| Catégorie de prêt | 4e trimestre 2026 | 3e trimestre 2026 |
|---|---|---|
| Taux fixe, moins de 10 ans | 4,09 % | 4,07 % |
| Taux fixe, de 10 à moins de 20 ans | 4,68 % | 4,57 % |
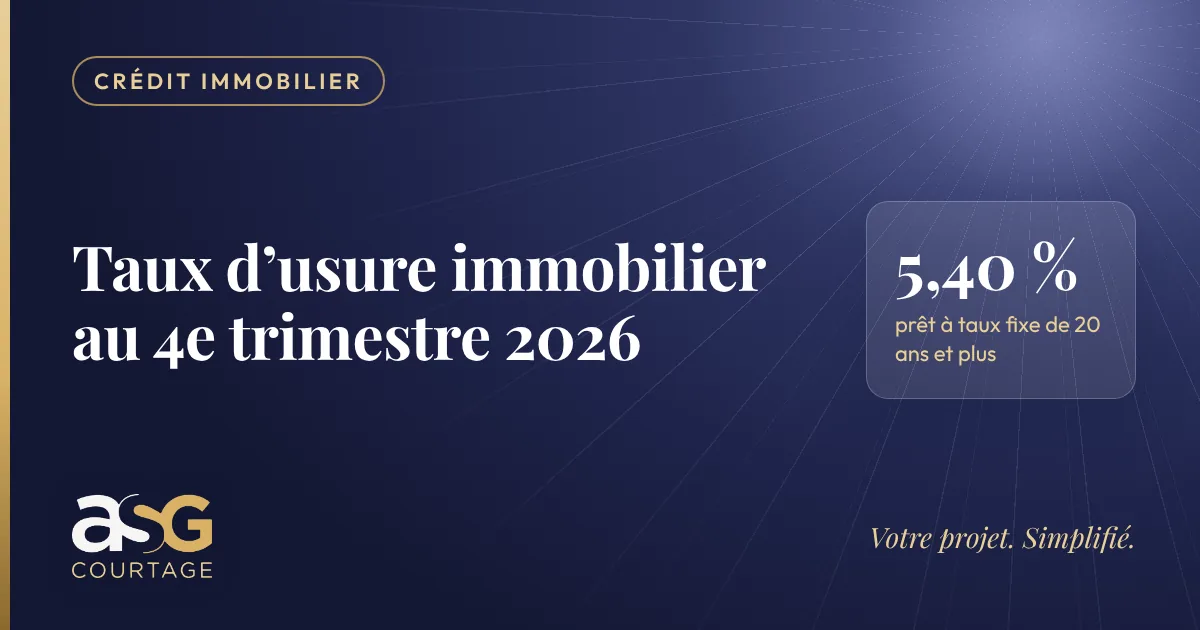
| Taux fixe, 20 ans et plus | 5,40 % | 5,29 % |
| Taux variable | 5,52 % | non repris |
| Prêt relais | 6,49 % | non repris |
Les seuils ont légèrement augmenté par rapport à l’été, ce qui suit la remontée des taux moyens : selon l’Observatoire Crédit Logement/CSA, le taux moyen des crédits immobiliers est passé à 3,40 % en septembre 2026, hors assurance. L’écart avec le seuil sur 20 ans et plus est d’environ deux points sur le taux nominal, mais le TAEG, qui ajoute l’assurance et les frais, réduit cette marge : les dossiers avec une assurance chère, notamment après 50 ans, peuvent buter sur le seuil.
Le TAEG : ce qui est comparé au seuil
Le taux d’usure ne se compare pas au taux nominal, mais au taux annuel effectif global (TAEG), qui mesure le coût complet du crédit. Il intègre :
- les intérêts, calculés au taux nominal ;
- les frais de dossier ;
- l’assurance emprunteur exigée par la banque ;
- les frais de garantie (caution ou hypothèque) ;
- les frais de courtage, le cas échéant.
Les intérêts intercalaires payés pendant la construction d’un logement neuf n’y figurent pas. Exemple : 250 000 € sur 25 ans à 3,35 %, avec une assurance à 0,30 % par an, 1 000 € de frais de dossier et environ 3 000 € de caution, donnent un TAEG proche de 4 %, sous le seuil de 5,40 %. Les écarts se creusent surtout quand l’assurance est chère, par exemple pour un emprunteur plus âgé ou présentant un risque de santé.
Le taux fixe ou variable change aussi le seuil applicable, comme l’explique notre article taux fixe ou taux variable.
Les sanctions d’un prêt usuraire
Accorder un crédit dont le TAEG dépasse le seuil est un délit pénal. Le prêteur encourt deux ans d’emprisonnement et 300 000 € d’amende. Pour l’emprunteur, les intérêts perçus au-delà du taux autorisé sont imputés sur les échéances restant dues, ce qui réduit le coût du crédit.
En pratique, les banques vérifient le TAEG avant d’émettre l’offre : un dossier au-dessus du seuil n’est pas sanctionné, il est simplement refusé tel quel.
Votre projet. Simplifié.
Un seul interlocuteur pour comparer les banques, négocier votre taux et votre assurance.
Votre dossier dépasse le seuil : les solutions
Contourner le taux d’usure, au sens de le dépasser, est impossible. On peut en revanche faire baisser le TAEG pour repasser sous la limite :
- Changer d’assurance emprunteur : c’est souvent le premier levier. La délégation d’assurance permet de choisir un contrat externe à garanties équivalentes, parfois nettement moins cher. Comparez avec notre simulateur d’assurance emprunteur, et découvrez vos droits dans l’article sur la loi Lemoine.
- Réduire ou négocier les frais : frais de dossier, choix de la garantie la moins coûteuse. Les écarts entre caution et hypothèque sont détaillés dans notre article sur les garanties bancaires.
- Ajuster la durée : passer sous 20 ans fait changer de catégorie, avec un seuil plus bas, mais aussi des taux plus bas. À simuler au cas par cas.
- Augmenter l’apport : un apport plus élevé réduit le risque perçu par la banque, qui peut en retour proposer un meilleur taux nominal.
- Comparer les établissements : les grilles de taux diffèrent, et un écart de quelques dixièmes peut suffire.
Pour les profils à risque aggravé de santé, la convention AERAS prévoit un examen spécifique de l’assurance.
Le rôle du courtier face au seuil d’usure
Quand un dossier est proche de la limite, le travail consiste à recomposer le financement poste par poste. Un courtier en crédit immobilier compare les grilles de plusieurs banques, simule le TAEG avec différentes assurances et garanties, et présente le dossier à l’établissement le mieux placé. Il peut aussi anticiper une révision du seuil : un dossier bloqué en fin de trimestre peut parfois passer avec les nouveaux seuils, à condition que l’offre soit émise après leur entrée en vigueur. Pour ses honoraires, rappelons qu’un intermédiaire en crédit ne peut rien percevoir avant le versement effectif des fonds. Notre article pourquoi faire appel à un courtier détaille cet accompagnement.
Questions fréquentes
Quel est le taux d’usure actuel pour un prêt immobilier ?
Le taux d’usure est-il révisé tous les mois ?
L’assurance emprunteur compte-t-elle dans le taux d’usure ?
Sources
- Meilleurtaux — Taux d’usure au 1er octobre 2026 : les nouveaux plafonds
- Ymanci — Taux d’usure du quatrième trimestre 2026
- La finance pour tous — Le taux de l’usure
- MAIF — Qu’est-ce que le TAEG et comment est-il calculé ?
- Meilleurtaux — Crédit immobilier : taux à 3,40 % en septembre 2026
- CDCF — Fiche technique IOBSP
- Mon Parcours Handicap — La convention AERAS
Publié le 23 septembre 2022 · mis à jour le 27 octobre 2026.

Nos articles sont préparés à partir de sources officielles et de données de marché, puis relus par un courtier avant publication.
 Relu par Kevin Guez, Directeur Associé · ORIAS n° 11060488