Être primo-accédant : ce que cela change
Pour les aides à l’achat, le primo-accédant n’est pas seulement celui qui n’a jamais rien acheté. Est considérée comme telle toute personne qui n’a pas été propriétaire de sa résidence principale au cours des deux années précédant l’offre de prêt. Posséder un studio loué ou une résidence secondaire n’empêche donc pas forcément d’en bénéficier.
Ce statut ouvre l’accès au prêt à taux zéro, au prêt Action Logement (qui applique sa propre définition, plus stricte) et, depuis 2025, à une exonération de la hausse des droits de mutation. Il faut en contrepartie occuper le logement comme résidence principale, au moins huit mois par an.
Conseils 1 à 3 : préparer le financement
1. Mettre de côté avant de chercher
L’apport n’est pas une obligation légale, mais il rassure la banque et couvre au moins les frais de notaire et de garantie. Une épargne régulière sur quelques mois prouve aussi votre capacité à supporter une mensualité. Notre guide pour calculer votre apport personnel vous aide à fixer un objectif.
2. Connaître sa capacité d’emprunt
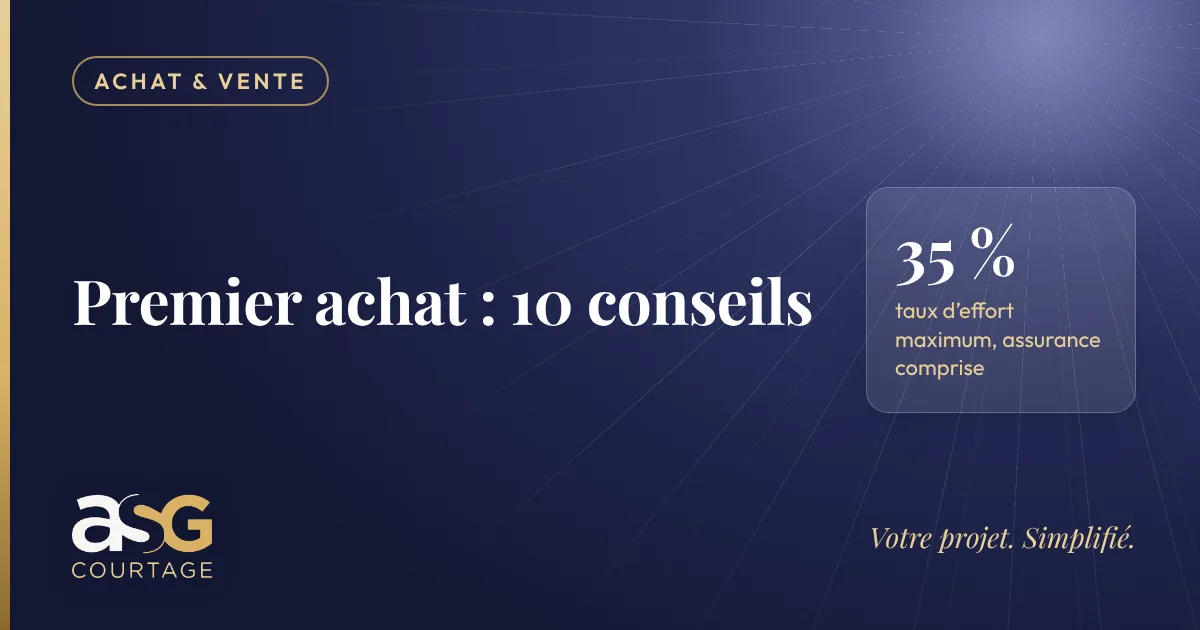
Les normes du HCSF, maintenues en 2026, limitent le taux d’effort à 35 % des revenus, assurance comprise, et la durée à 25 ans (27 ans en cas de différé, dans le neuf par exemple). Avec un taux moyen de 3,40 % en septembre 2026 (Observatoire Crédit Logement/CSA), chaque dixième de point compte. Commencez par notre simulateur de capacité d’emprunt.
3. Se faire accompagner pour le crédit
Un courtier compare plusieurs banques, négocie le taux et l’assurance, et vous aide à monter un dossier complet. Choisissez un intermédiaire inscrit à l’ORIAS, qui ne peut être payé qu’une fois le prêt débloqué. Méfiez-vous d’un taux d’appel très bas qui cacherait des conditions moins favorables : comparez le coût total.
Faites valider votre plan de financement avant de signer un compromis : vous saurez quel prix proposer et vous pourrez fixer une condition suspensive de prêt cohérente avec votre dossier.
Conseil 4 : mobiliser les aides auxquelles vous avez droit
Plusieurs dispositifs peuvent compléter votre prêt principal :
- Le PTZ : sans intérêts, il finance une partie du neuf (appartement ou maison, dans toutes les zones depuis le 1er avril 2025) et de l’ancien avec au moins 25 % de travaux en zones B2 et C. Il reste ouvert jusqu’aux offres émises le 31/12/2027, sous plafonds de revenus.
- Le prêt Action Logement : jusqu’à 30 000 € à 1 % pour les salariés d’entreprises privées de 10 salariés et plus, sous conditions et selon les fonds disponibles.
- Le PAS (prêt d’accession sociale), sous plafonds de ressources.
- La TVA à 5,5 % dans le neuf, en quartier prioritaire ou à proximité, sous conditions de revenus et de prix.
- Le BRS, qui permet d’acheter le logement sans le terrain, avec un prix inférieur au marché en zone tendue.
Les collectivités proposent parfois leurs propres aides : renseignez-vous auprès de l’ADIL de votre département. Notre article sur les aides pour acheter dans le neuf détaille ces dispositifs, et le simulateur PTZ estime votre montant.
Conseils 5 à 7 : chercher avec méthode
5. Définir ses priorités
Surface, nombre de pièces, quartier, transports, extérieur, neuf ou ancien : classez vos critères entre indispensables et souhaitables. Vous gagnerez du temps et éviterez de vous laisser séduire par un bien qui ne correspond pas à votre vie.
6. Connaître les prix réels du marché
La base publique DVF, alimentée par la DGFiP, recense les ventes des cinq dernières années, avec leur prix et leur surface (hors Alsace, Moselle et Mayotte). Elle se consulte gratuitement sur l’application de données foncières d’explore.data.gouv.fr. Voir comment estimer la valeur d’un bien.
7. Visiter plusieurs fois et écouter les bons conseils
Ne vous engagez pas sur le premier coup de cœur. Revenez à une autre heure, observez l’immeuble et le quartier. Les avis de vos proches sont précieux, mais c’est vous qui vivrez dans ce logement : un quartier qui vous plaît aujourd’hui peut aussi être celui qui se valorise demain.
Votre projet. Simplifié.
Un seul interlocuteur pour trouver le bien et le financer, du crédit à la remise des clés.
Conseils 8 à 10 : vérifier avant de signer
8. Chiffrer tous les frais annexes
Dans l’ancien, les frais de notaire représentent environ 7 à 8 % du prix, contre 2 à 3 % dans le neuf. Depuis 2025, la plupart des départements ont relevé les droits de mutation jusqu’à 5 %, mais les primo-accédants qui achètent leur résidence principale sont exonérés de cette hausse. Ajoutez la garantie du prêt, l’assurance emprunteur, la taxe foncière et les charges de copropriété. Estimez le total avec le simulateur de frais de notaire.
9. Anticiper les travaux
En copropriété, demandez les procès-verbaux des dernières assemblées générales : ravalement, toiture ou ascenseur peuvent être votés à court terme et peser lourd. Faites établir des devis pour les travaux privatifs.
10. Lire les diagnostics
Le DPE est désormais décisif : un logement classé G ne peut plus être mis en location depuis 2025, les F suivront en 2028. Pour une maison classée E, F ou G, un audit énergétique doit être remis à l’acheteur. Ces éléments sont des arguments de négociation.
Prévoir le bon calendrier
Entre le compromis et l’acte authentique, comptez généralement deux à trois mois. Le compromis prévoit une condition suspensive d’obtention du prêt, avec un délai pour obtenir l’accord de la banque : faites-le fixer de façon réaliste. Après l’émission de l’offre de prêt, la loi impose un délai de réflexion de dix jours avant de l’accepter.
ASG Courtage accompagne les primo-accédants sur le financement comme sur la recherche dans le neuf, avec un seul interlocuteur du premier rendez-vous à la remise des clés.
Questions fréquentes
Qui est considéré comme primo-accédant ?
Faut-il un apport pour un premier achat ?
Le PTZ est-il encore disponible en 2026 ?
Sources
- Fiche pratique FPI — Le prêt à taux zéro (déc. 2025)
- Pretto — Ce qui change pour le PTZ en 2026
- Notaires de France — Hausse des droits de mutation et primo-accédants
- Ministère de la Transition écologique — Les aides financières au logement 2025
- Meilleurtaux — Taux moyen à 3,40 % en septembre 2026
- data.gouv.fr — Demandes de valeurs foncières (DVF)
- Selectra — Audit énergétique obligatoire à la vente
Publié le 29 mai 2019 · mis à jour le 27 octobre 2026.

Nos articles sont préparés à partir de sources officielles et de données de marché, puis relus par un courtier avant publication.
 Relu par Kevin Guez, Directeur Associé · ORIAS n° 11060488